

#3 Cykl karno-podatkowy
1 czerwca 2026 • Autor: Kancelaria Brysiewicz Bokina i Wspólnicy
Niekiedy zdarza się, że Urząd Skarbowy (lub inny organ podatkowy) mailem, telefonem, rzadziej na piśmie, zwraca się z pytaniami do przedsiębiorcy. Niby nic poważnego, tak tylko podpytują, może wkradł się błąd rachunkowy w deklaracjach, trzeba coś na nowo przeliczyć, bo według nich inna jest wartość np. przedmiotu opodatkowania.
Niekiedy jednak skarbówka mocniej wykorzystuje tzw. czynności sprawdzające i stara się przeprowadzić swego rodzaju nieformalną kontrolę podatkową (lub celno-skarbową). Jednak co za dużo, to niezdrowo i warto znać granicę.
Co mogą weryfikować czynności sprawdzające?
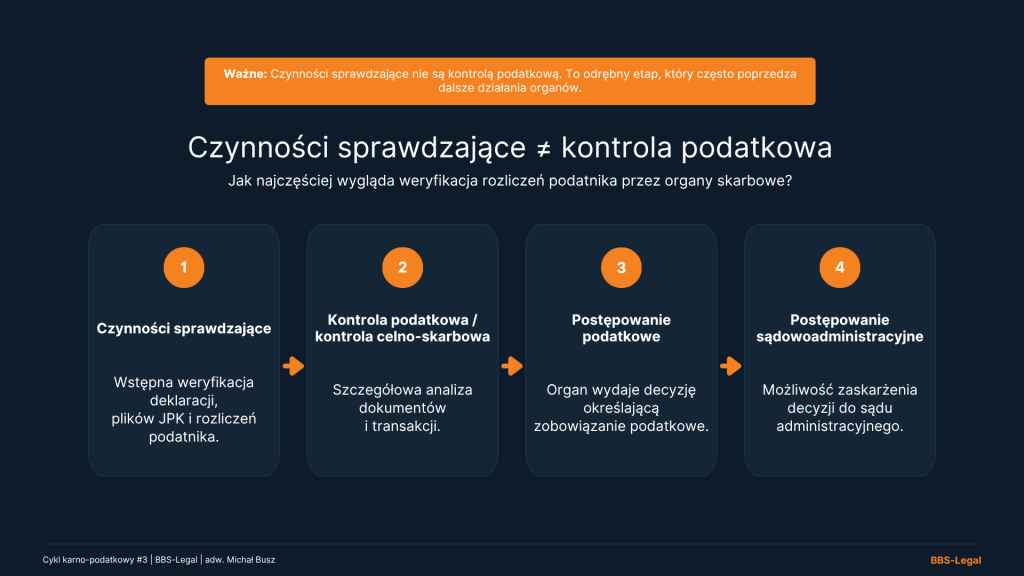
Czynności sprawdzające to uproszczona forma weryfikacji podatników i ich rozliczeń.
Są ściśle ograniczone do określonych kwestii, przy czym sposób sformułowania przepisów niestety pozwala w praktyce na szeroko zakrojone działania skarbówki.
Czynności sprawdzające:
- Terminowość deklaracji i wpłaty podatku
- Formalna (techniczna i obrachunkowa) poprawność dokumentów deklaracji podatkowych i wpłat, wraz z prawem żądania wyjaśnień lub uzupełnienia danych w tym zakresie
- Wyjaśnienie przyczyn niezłożenia deklaracji lub sprawozdania finansowego, włącznie z uprawnieniem do żądania ich złożenia
- Badanie zasadności zwrotu podatku, w tym uprawnienie do przedłużenia terminu zwrotu podatku
- Odtwarzanie stanu faktycznego w kontekście złożonych dokumentów
- Weryfikacja wydatków i przychodów (dochodów) w celu ujawnienia podstawy opodatkowania z tytułu przychodów nieznajdujących pokrycia w ujawnionych źródłach lub pochodzących ze źródeł nieujawnionych
- Sprawdzenie dokumentów rejestracyjnych
- Sprawdzenie spełnienia warunków uprawniających do zastosowania ryczałtu od dochodów spółek oraz rzetelności i terminowości składania oświadczenia podatnikowi przez jej udziałowca albo akcjonariusza
- Sprawdzenie terminowości, poprawności formalnej i faktycznej informacji o wysokości kwalifikowanych nakładów inwestycyjnych w myśl ustawy z dnia 2 marca 2012 r. o podatku od wydobycia niektórych kopalin.
Czego nie może robić organ w czynnościach sprawdzających?
Przede wszystkim przepisy zawężają pole do prowadzenia dowodów. Rekonstrukcja stanu faktycznego może oprzeć się tylko na dokumentach, zaś żądanie wyjaśnień od przedstawicieli podatnika ogranicza się do kwestii niezłożenia deklaracji lub sprawozdania finansowego.
W ramach czynności sprawdzających organ nie może przeprowadzać postępowania dowodowego jak w ramach kontroli, czy postępowania podatkowego.
Przykładowo organy podatkowe nie mogą:
- Przesłuchiwać świadków i stron
- Przeprowadzać dowodu z opinii biegłego
- Sprawdzać materiały i informacje zebrane w wyniku oględzin,
- Analizować informacji podatkowych oraz innych dokumentów zgromadzonych w toku działalności analitycznej Krajowej Administracji Skarbowej lub w toku kontroli, czy postępowań karnych
Takie dowody zebrane z naruszeniem Ordynacji Podatkowej w mojej ocenie nie mogą stanowić podstawy późniejszych ustaleń np. w przypadku wszczęcia kontroli celno-skarbowej. Organy nie mają prawa zmusić do np. stawiennictwa na przesłuchanie w toku czynności sprawdzających.
Niestety niedopuszczalne gromadzenie dowodów przy czynnościach sprawdzających stanowiło w ostatnich latach plagę na tyle dużą, że Rzecznik Praw Obywatelskich podjął interwencję w Ministerstwie Finansów. W odpowiedzi Ministerstwo stwierdziło, że systemowego problemu nie ma – ale mimo wszystko wydano kodeks dobrych praktyk czynności sprawdzających.
Skąd wiadomo, że czynności sprawdzające w mojej firmie się zaczęły?
Podatnik nie zna dnia, ani godziny kiedy zostaną wszczęte czynności sprawdzające. Nie jest wymagana żaden odrębny akt administracyjny (jak co do zasady w przypadku kontroli). Po prostu zaczynają się w momencie ich przeprowadzenia.
Ile mogą trwać czynności sprawdzające?
Czynności sprawdzające nie są ograniczone czasowo. Niestety w obecnym stanie prawnym mogą trwać miesiącami, a nawet latami. W praktyce organy skarbowe mogą więc bombardować dzień po dniu, przez lata, podatników z żądaniem wyjaśnień.
Czyli jako podatnik nie wiesz kiedy i nie wiesz jak długo będziesz sprawdzany.
To przynajmniej będę poinformowany, że się skończyły?
Organy nie informują o zakończeniu czynności sprawdzających. Nie ma protokołu końcowego, zawiadomienia, jakiegokolwiek innego dokumentu końcowego. Wskazówką może być wezwanie do złożenia korekty lub korekta z urzędu.
Jednak w praktyce można spróbować wystąpić z pisemnym zapytaniem, czy czynności sprawdzające się zakończyły. Urzędnicy na ogół odpowiadają.
Czy można nie odpowiadać na wezwanie?
Brak odpowiedzi, czy unikanie kontaktu z urzędnikami niekoniecznie jest dobrym pomysłem. W praktyce może to skutkować:
- wszczęciem kontroli bądź postępowania podatkowego
- nałożeniem kary porządkowej
- wykreśleniem z listy czynnych podatników VAT
Potrzebujesz czasu na udzielenie wyjaśnień, weryfikację twierdzeń urzędników? Daj znać prowadzącym czynności sprawdzające w sposób dający się udokumentować – mailem lub pisemnie.
Kiedy w praktyce inicjowana jest sprawa karna (karno-skarbowa)?
Po pierwsze, oczywiście nie ma reguły kiedy organy zdecydują się docisnąć podatnika jeszcze sprawą karną. Natomiast często zdarza się, że na etapie kontroli podatkowej (celno-skarbowej) otrzymasz zawiadomienie o wszczęciu postępowania karno-skarbowego. Dlaczego? Wedle Ordynacji Podatkowej skuteczne zawiadomienie o wszczęciu postępowania karnego (lub KKS), a także sprawy wykroczeniowej zatrzyma bieg przedawnienia zobowiązania podatkowego.
Pamiętaj! Wszczęcie postępowania karnego instrumentalnie, wyłącznie celem wstrzymania biegu przedawnienia jest niedopuszczalne i skutkuje brakiem zawieszenia tego terminu (Postanowienie Składu Siedmiu Sędziów Naczelnego Sądu Administracyjnego z dnia 14 kwietnia 2025 r. I FSK 1078/24 i inne).
Po drugie, przyczynkiem do wszczęcia sprawy karnej często jest niekorzystne zakończenie kontroli. Organy ścigania nierzadko oczekują na podanie im na tacy przez urzędników skarbowych wyliczeń uszczuplenia należności i zebrania dowodów mogących świadczyć o przestępstwie.
Pamiętaj! Przeszczepianie ustaleń z kontroli podatkowych (i celno-skarbowych) na grunt prokuratorski jest częstą praktyką. Nie ma sensu zostawiać spraw samym sobie i liczyć, że „jakoś to będzie”.
Po trzecie, organy ścigania nierzadko intensyfikują działania wobec podatnika-podejrzanego dopiero w momencie prawomocności rozstrzygnięcia podatkowego.
Pamiętaj! Obrona zasadności wydatków, czy wystawionych faktur VAT, już choćby w części może uratować przed zaostrzoną odpowiedzialnością karną, prowadzeniem sprawy o czyn mniejszej wagi lub tylko o wykrocznie skarbowe, czy skończyć się może brakiem zarzutów z Kodeksu karnego i ostaniem się tylko KKS-ów.
O autorach
 Zadaj pytanie autorowi
Kancelaria Brysiewicz, Bokina i Wspólnicy
Zainteresował Cię powyższy temat? Nasi prawnicy z przyjemnością odpowiedzą na pytania i zaproponują rozwiązania dopasowane do Twojej sytuacji.
O autorach
Kontakt dla mediów

