

Sukces Klienta Kancelarii
7 sierpnia 2026 • Autor: Kancelaria Brysiewicz Bokina i Wspólnicy
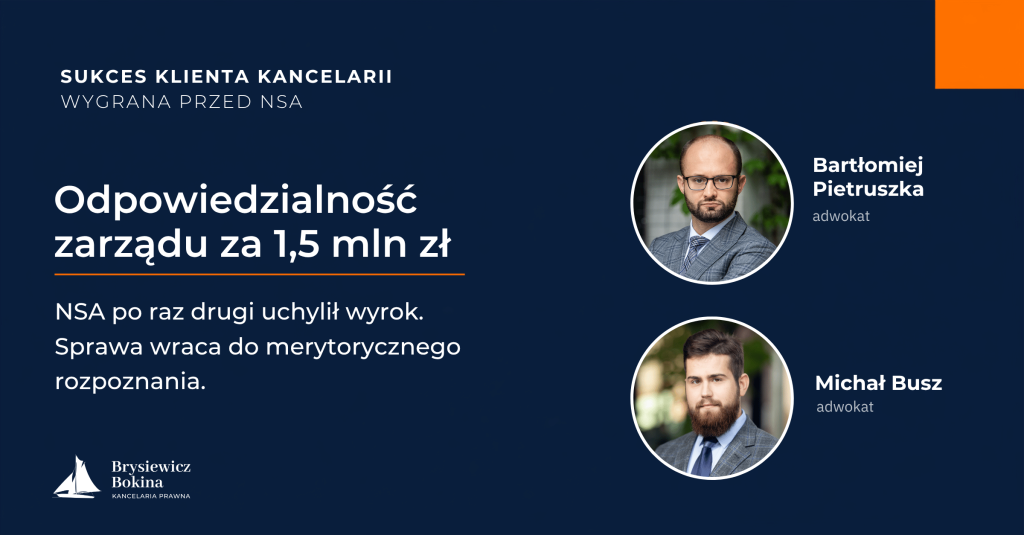
Kontrola sądowa decyzji podatkowej nie może sprowadzać się do formalnego zatwierdzenia stanowiska organów. Sąd powinien samodzielnie zbadać wszystkie okoliczności, które mogą przesądzać o odpowiedzialności podatnika lub osoby trzeciej.
Takie znaczenie ma najnowszy wyrok Naczelnego Sądu Administracyjnego, który uwzględnił skargę kasacyjną przygotowaną przez zespół white-collar crime Kancelarii BBS-Legal.
Naczelny Sąd Administracyjny, wyrok z dnia 17 lipca 2026 r., sygn. III FSK 320/26.
Sprawa: odpowiedzialność zarządu za ponad 1,5 mln zł długów spółki
Sprawa dotyczy odpowiedzialności członka zarządu za zaległości podatkowe spółki przekraczające 1,5 mln zł. Organy podatkowe uznały, że zobowiązania te mogą zostać wyegzekwowane z prywatnego majątku naszego Klienta.
Przedawnienie wymagało merytorycznej oceny
Jednym z kluczowych zagadnień była kwestia przedawnienia zobowiązań podatkowych spółki. Jej rozstrzygnięcie zależało m.in. od oceny skuteczności doręczeń zawiadomień o czynnościach egzekucyjnych.
Wojewódzki Sąd Administracyjny nie zbadał jednak tej kwestii. Przyjął, że wcześniejszy wyrok NSA uniemożliwiał jej ponowną ocenę.
W skardze kasacyjnej wykazaliśmy, że takie rozumienie skutków wcześniejszego orzeczenia było nieprawidłowe. NSA nie oceniał przy pierwszym rozpoznaniu sprawy zasadności argumentów dotyczących doręczeń i przedawnienia, lecz skupił się na innej kwestii formalnej. WSA nadal był zatem zobowiązany do zbadania materiału znajdującego się w aktach administracyjnych.
NSA: liczy się rzeczywista kontrola, nie formalność
W ustnych motywach orzeczenia Sąd podkreślił znaczenie rzeczywistej kontroli działalności organów podatkowych. Sam fakt, że sprawa była już wcześniej rozpoznawana przez NSA, nie zwalniał WSA z obowiązku ponownego zbadania jej istoty. Wcześniejsze uchylenie wyroku nie mogło zastąpić merytorycznego rozstrzygnięcia zarzutów.
Co ten wyrok znaczy dla członków zarządu
Sprawy dotyczące odpowiedzialności członków zarządu za zaległości podatkowe spółek są szczególnie wymagające. Ich skutkiem może być przeniesienie wielomilionowych zobowiązań spółki bezpośrednio na osoby fizyczne i ich prywatny majątek.
Tak poważna ingerencja wymaga dokładnego wykazania wszystkich ustawowych przesłanek odpowiedzialności. Dotyczy to również prawidłowego ustalenia, czy zobowiązanie spółki nadal istniało i czy nie uległo wcześniej przedawnieniu.
Wyrok NSA potwierdza, że nawet w skomplikowanych sprawach odpowiedzialności podatkowej osoby trzeciej sąd nie może poprzestać na ocenie formalnej. Ma obowiązek przeanalizować zgromadzone dowody i odnieść się do okoliczności mogących przesądzić o wyniku postępowania.
Co dalej
Orzeczenie nie kończy jeszcze sporu, ale zapewnia naszemu Klientowi ponowne, merytoryczne rozpoznanie argumentów dotyczących odpowiedzialności przekraczającej 1,5 mln zł.
Grozi Ci odpowiedzialność za zaległości podatkowe spółki?
Przeniesienie długów spółki na prywatny majątek członka zarządu wymaga wykazania wszystkich ustawowych przesłanek — w tym tego, że zobowiązanie nadal istnieje. Zespół white-collar crime Kancelarii BBS-Legal oceni Twoją sprawę i wskaże realne kierunki obrony.
Niniejszy artykuł ma charakter ogólnoinformacyjny i nie stanowi porady prawnej ani opinii w indywidualnej sprawie. W konkretnych przypadkach rekomendujemy konsultację z radcą prawnym lub adwokatem.
O autorach
 Zadaj pytanie autorowi
Kancelaria Brysiewicz, Bokina i Wspólnicy
Zainteresował Cię powyższy temat? Nasi prawnicy z przyjemnością odpowiedzą na pytania i zaproponują rozwiązania dopasowane do Twojej sytuacji.
Kontakt dla mediów

