

#2 Cykl karno-podatkowy
19 maja 2026 • Autor: Kancelaria Brysiewicz Bokina i Wspólnicy
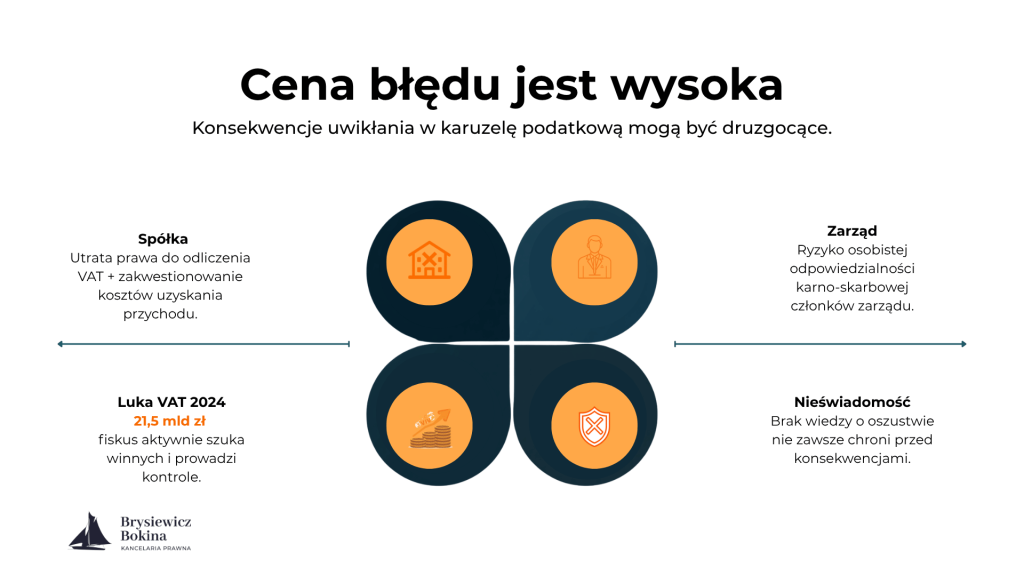
Wedle wyliczeń resortu finansów luka VAT w 2024 roku zmniejszyła się do ok. 6,9% co daje przełożenie na 21,5 mld złotych brakujących wpływów. Na dziurę VAT-owską składają się przede wszystkim problemy przedsiębiorstw (np. upadłość), uchylanie się od opodatkowania i oczywiście wyłudzenia skarbowe.
Te ostatnie dotyczą nie tylko zawodowych oszustów trudniących się stawianiem sieci spółek. Coraz częściej działający w dobrej wierze normalni podatnicy trafiają na celownik organów państwa w wyniku wykorzystania ich w schematach wyłudzeń. Nierzadką przyczyną przespania symptomów problemogennej współpracy jest lukratywny kontrakt, czy zbytnie zaufanie do dotychczasowego współpracownika. Oferta zbyt dobra, by mogła być prawdziwa w krótkiej perspektywie może oznaczać zysk, lecz w ciągu kolejnych miesięcy nierzadko skutkuje dolegliwościami finansowymi (dla spółki) i karnym (dla zarządu).
Czym są karuzele podatkowe i dlaczego mogą wkręcić Twoją firmę?
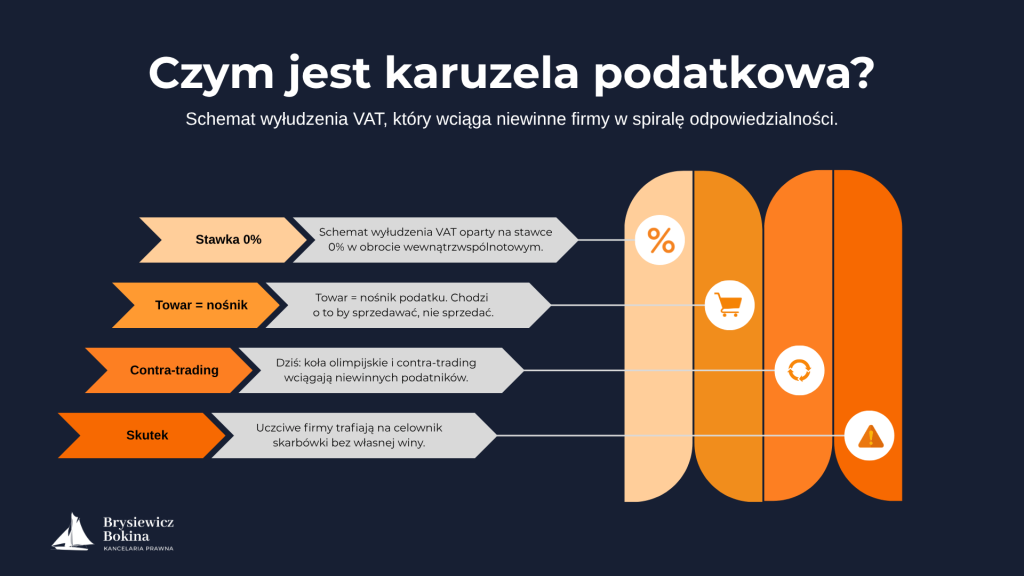
Karuzela podatkowa to schemat oszustwa podatkowego skupiającego się na wyłudzeniu podatku VAT. Wraz z harmonizacją unijnego rynku i zasadą neutralności podatku VAT potrzebny był mechanizm pozwalający ułatwić rozliczenia wewnątrzwspólnotowe. Zasada opodatkowania wewnątrzwspólnotowego obrotu stawką 0% przyniosła też rozkwit branży przestępnej, bo całkiem nieźle można się dorobić na lewym obrocie.
Towar na potrzeby karuzeli służy wyłącznie jako nośnik podatku VAT. Czyli chodzi o to, aby sprzedawać, a nie sprzedać. Choć w skrajnych przypadkach towaru wcale może nie być, a przynajmniej nie musi być obecny na każdym etapie.
Obecnie z uwagi na możliwości śledcze skarbówki proste modele wyłudzeń karuzelowych odchodzą do lamusa. Nie oznacza to jednak, że karuzel w ogóle już nie ma. Popularność zyskują modele wyłudzeń wykorzystujące nieświadomych, normalnych podatników.
Schemat uproszczonego zabronionego obrotu karuzelowego VAT
| Firma A (Dostawca towaru) WDT 0% VAT |
Firma B (Znikający podatnik) Nie odprowadza VAT |
Firma C (Bufor 1) Odsprzedaż krajowa |
Firma D (Bufor 2) Kolejna odsprzedaż |
Broker Występuje o zwrot VATWNT 0% |
|
FV |
FV | FV | FV | FV |
| Towar | Obrót fakturowy | Obrót fakturowy | Towar | Obrót fakturowy |
Miejsce wysłużonych i znanych organom ścigania prostych schematów karuzelowych zajmują też złożone wyłudzenia typu koła olimpijskie czy contra-trading. Wykrycie przez zwykłego podatnika wciągnięcia go w ten mechanizm jest utrudnione z uwagi na istnienie wielości podmiotów, zazębiających się karuzeli, czy tak jak w contra-trading występowania przynajmniej dwóch połączonych ze sobą karuzeli, gdzie w jednej z nich nie występuje znikający podatnik. Istniejące natomiast powiązania osobowe umożliwiają wyłudzenie podatku w ramach na pozór czystego łańcucha.
Jak zminimalizować szanse na udział w oszustwie i obronić się przed zarzutami skarbówki?
Smutna prawda jest taka, że organy podatkowe w praktyce nieco wyręczają się podatnikami. Polega to na tym, że wymagają współpracy w zakresie wykrywania oszustw podatkowych, tak naprawdę pod sankcją uznania, że zwykły podatnik brał w nich udział.
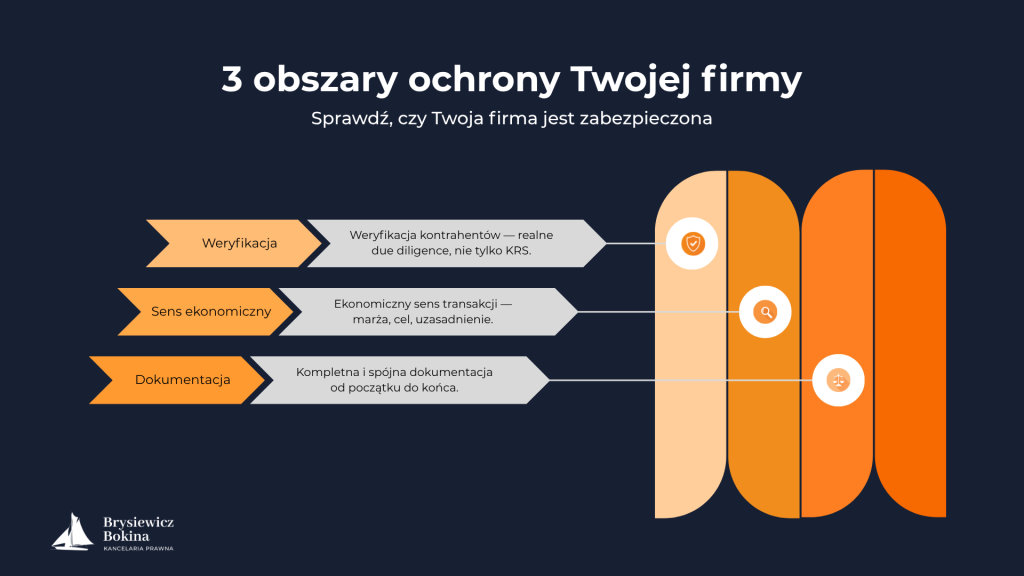
Kluczowe obszary do zagospodarowania przez podatnika:
- weryfikacja kontrahentów – nie tylko zerknięcie w KRS, ale na ile to możliwe rzetelne sprawdzenie z kim tak naprawdę mamy do czynienia
- ekonomiczny sens transakcji – skarbówka zwraca uwagę, czy zarobek podatnika nie był tylko na zwrocie VAT, a nawet próbują wskazywać ile powinieneś naliczyć marży
- udokumentowanie współpracy – od początku do końca, w zależności od rodzaju transakcji i kontrahenta, wszelkie odstępstwa od czynności pozostawiających ślad są traktowane podejrzliwie przez fiskus
Co z prawem do odliczenia?
Generalnie nierzetelna faktura zakupowa nie daje prawa do odliczenia wynikającego z niej podatku VAT. Może to rzutować również na podatek dochodowy, gdyż dany wydatek nie będzie uznawany za koszt uzyskania przychodu.
Prawo do odliczenia może jednak być zachowane nawet w przypadku wpadnięcia w pułapkę karuzeli podatkowej. W sporze z urzędem skarbowym trzeba wykazać się inicjatywą i dowodzić:
- Faktycznej dostawy towarów/usług
- Należytej staranności po Twojej stronie
- Braku Twojej wiedzy o oszustwie podatkowym, w tym brak racjonalnej możliwości przewidzenia współpracy z nierzetelnymi podatnikami
Na co zwracają uwagę organy skarbowe (i ścigania) w praktyce?
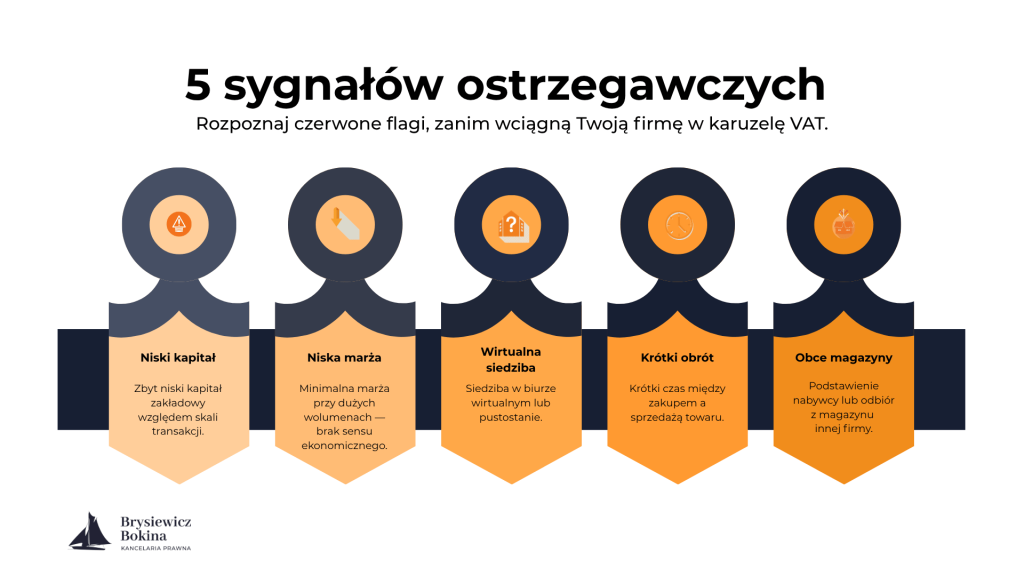
Niniejsza lista stanowi przykładowe zestawienie okoliczności, które organy uwzględniają stwierdzając świadomość uczestnictwa w nierzetelnym obrocie. Choć wydawać się może, że niektóre okoliczności nie powinny mieć żadnego związku, to jednak z takim ustaleniami mierzą się podatnicy w praktyce.
- Zbyt niski kapitał zakładowy względem sprzedawanych usług/towarów
- Niska marża
- Brak dokumentacji transakcyjnej…
- …Albo zbyt dobrze udokumentowana transakcja
- Siedziba w starym budynku lub w biurze wirtualnym
- Krótki czas pomiędzy zakupem, a sprzedażą
- Podstawienie przez zbywcę dalszego nabywcy
- Odbiór z magazynu nienależącego do zbywcy
O autorach
 Zadaj pytanie autorowi
Kancelaria Brysiewicz, Bokina i Wspólnicy
Zainteresował Cię powyższy temat? Nasi prawnicy z przyjemnością odpowiedzą na pytania i zaproponują rozwiązania dopasowane do Twojej sytuacji.
O autorach
Kontakt dla mediów

