

Procedura zwrotu środków z perspektywy unijnej
18 maja 2026 • Autor: Kancelaria Brysiewicz Bokina i Wspólnicy
Podstawy prawne
Dokonując analizy obowiązujących ram prawnych ochrony środków unijnych na gruncie prawa unijnego oraz krajowego w pierwszej kolejności warto zaznaczyć, że należyte zabezpieczenie interesów finansowych UE znajduje swoje pełne uzasadnienie w funkcjonowaniu polityk gospodarczych Unii Europejskiej. Gwarancja efektywności wydatków w realizacji projektów współfinansowanych ze środków pomocowych Unii Europejskiej stanowi warunek sine qua non korzystania z tejże pomocy. Z uwagi na konieczność wydatkowania funduszy unijnych w sposób uregulowany prawnie, ustawodawca unijny ogranicza możliwość podejmowania dowolnych i arbitralnych, nie podlegających żadnej kontroli decyzji w tym zakresie.
W zakresie wykorzystania funduszy strukturalnych oraz Funduszu Spójności, z punktu widzenia podmiotów uprawnionych do podziału i zwrotu środków przyznanej pomocy publicznej, możemy wskazać w szczególności następujące regulacje prawne:
1) Rozporządzenie ogólne
rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 1299/2013 z dnia 17 grudnia 2013 r. w sprawie przepisów szczegółowych dotyczących wsparcia z Europejskiego Funduszu Rozwoju Regionalnego w ramach celu „Europejska współpraca terytorialna” (Dz. Urz. UE L 347 z 20.12.2013, s. 259).
2) Rozporządzenie EFRR
rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 1301/2013 z dnia 17 grudnia 2013 r. w sprawie Europejskiego Funduszu Rozwoju Regionalnego i przepisów szczególnych dotyczących celu „Inwestycje na rzecz wzrostu i zatrudnienia” oraz w sprawie uchylenia rozporządzenia (WE) nr 1080/2006 (Dz. Urz. UE L 347 z 20.12.2013, s. 289);
3) Rozporządzenie EFS
rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 1304/2013 z dnia 17 grudnia 2013 r. w sprawie Europejskiego Funduszu Społecznego i uchylające rozporządzenie Rady (WE) nr 1081/2006 (Dz. Urz. UE L 347 z 20.12.2013, s. 470);
4) Rozporządzenie EWT
rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 1304/2013 z dnia 17 grudnia 2013 r. w sprawie Europejskiego Funduszu Społecznego i uchylające rozporządzenie Rady (WE) nr 1081/2006 (Dz. Urz. UE L 347 z 20.12.2013, s. 470);
Podstawą prawną ww. rozporządzeń jest art. 288 TFUE. Warto zaznaczyć, że zgodnie z unijną nomenklaturą rozporządzenia stanowią akty prawa unijnego o ogólnym zasięgu, obowiązujące w całości i bezpośrednio stosowalne we wszystkich państwach członkowskich – w konsekwencji akty te z momentem wejścia w życie stają się integralną częścią krajowego porządku prawnego, państwa członkowskie muszą stosować wszystkie ich przepisy na swoim terytorium. Zaś szczególne znaczenie w omawianej tematyce ma Rozporządzenie ogólne, które obliguje państwa członkowskie do zapobiegania, wykrywania oraz korygowania nieprawidłowości kwot nienależnie wypłaconych oraz śledzenia nieprawidłowości i dokonywania wymaganych korekt finansowych.
Na poziomie unijnym ochronę interesów finansowych UE wyraża również art. 325 TFUE, który znajduje się w rozdziale pn.: „Zwalczanie nadużyć finansowych”. Natomiast, ogólna zasada określająca, że państwa członkowskie podejmują walkę z oszustwami i wszelkimi innymi nielegalnymi działaniami w interesy finansowe Unii Europejskiej znalazły się w Rozporządzeniu nr 2988/95 z dnia 18 grudnia 1995 r. na podstawie którego państwa
członkowskie, zgodnie z porządkami krajowymi, „przyjmują przepisy niezbędne dla zapewnienia prawidłowości i faktycznej realizacji transakcji związanych z interesami finansowymi Wspólnot”, a prowadzone przez nie kontrole na miejscu i inspekcje mają umożliwiać wykrywanie nieprawidłowości i im zapobiegać.
Oczywistym jest, że interesy finansowe UE pozostają w bezpośrednim związku z interesami państw członkowskich i narażone są na ciągłe ryzyko związane z różnymi formami nieprawidłowości, nadużyć finansowych i innymi działaniami niezgodnymi z prawem, które wywierają szkodliwy wpływ na przychody i wydatki budżetu ogólnego UE. Powyższe szczególnie widoczne jest zwłaszcza w projektach współfinansowanych z funduszy UE.
Dlatego też, aby przeciwdziałać takim niepożądanym praktykom również w polskim porządku prawnym, wprowadzono szereg regulacji, które mają zniwelować skutki występujących nieprawidłowości. Najważniejszymi aktami prawa zapewniającymi ramy prawne po stronie krajowej są Ustawa wdrożeniowa oraz UFP. Ustawa wdrożeniowa zapewnia z jednej strony realizację postanowień Rozporządzenia ogólnego oraz rozporządzeń EWT, EFRR i EWT, zgodnie z zasadami pierwszeństwa oraz bezpośredniego stosowania i skuteczności prawa unijnego a także zasadami przyznania i pomocniczości.
Pojęcie nieprawidłowości
Do obowiązku zwrotu dofinansowania unijnego dochodzi, gdy przy realizacji projektów występują „nieprawidłowości”. Z Rozporządzenia ogólnego wynika, że państwo członkowskie dokonuje korekt finansowych wymaganych w związku z pojedynczymi lub systemowymi nieprawidłowościami stwierdzonymi w operacjach lub programach operacyjnych. Pojęcie „nieprawidłowości” zostało zdefiniowane w art. 2 pkt 36 Rozporządzenia ogólnego. Nieprawidłowością w rozumieniu powyższego rozporządzenia jest „każde naruszenie prawa unijnego lub prawa krajowego dotyczącego stosowania prawa unijnego, wynikające z działania lub zaniechania podmiotu gospodarczego zaangażowanego we wdrażanie EFSI, które ma lub może mieć szkodliwy wpływ na budżet Unii poprzez obciążenie budżetu Unii nieuzasadnionym wydatkiem”.
Tym samym, w świetle art. 2 pkt 36 Rozporządzenia ogólnego aby można było mówić o zaistnieniu nieprawidłowości, muszą łącznie zostać spełnione następujące przesłanki:
- naruszenie przepisów prawa unijnego lub prawa krajowego dotyczącego stosowania prawa unijnego,
- działanie lub zaniechanie podmiotu gospodarczego,
- wywarcie lub potencjalna możliwość wywarcia szkodliwego wpływu na budżet Unii poprzez obciążenie budżetu Unii nieuzasadnionym wydatkiem.
W tym kontekście należy wskazać, że pod pojęciem „przepisów prawa unijnego lub prawa krajowego dotyczącego stosowania prawa unijnego” należy rozumieć szereg aktów prawa unijnego (np. rozporządzenia, dyrektywy) i prawa krajowego (np. ustawy, rozporządzenia) oraz postanowienia innych dokumentów nakładających na beneficjenta określone obowiązki (np. umowa o dofinansowanie projektu, wytyczne IZ lub wytyczne ministerialne, itp.). W konsekwencji, oprócz przepisów prawa powszechnie obowiązującego o charakterze administracyjnoprawnym, niezwykle istotnym dokumentem określającym warunki realizacji projektu jest umowa o dofinansowanie. Jakiekolwiek odstępstwo od jej zapisów może zostać uznane przez instytucję kontrolującą jako nieprawidłowość w rozumieniu Rozporządzenia ogólnego. Warto także zwrócić uwagę na fakt, iż wystąpienie nieprawidłowości niekoniecznie musi wynikać z działań beneficjenta realizującego współfinansowany projekt. Taka sytuacja może wystąpić wskutek naruszenia przepisów prawa przez inny podmiot zaangażowany w realizację projektu, np. wybranego podwykonawcę.
Jednakże ostateczną odpowiedzialność za nieprawidłowe działania ponosi beneficjent, ponieważ to właśnie on jest zobowiązany do prawidłowej realizacji przedsięwzięcia.
Drugą przesłanką zaistnienia nieprawidłowości jest przesłanka działania lub zaniechania podmiotu gospodarczego. Zgodnie z art. 2 pkt 37 Rozporządzenia ogólnego: „podmiotem gospodarczym jest każda osoba fizyczna, prawna lub inny podmiot biorący udział we wdrażaniu pomocy z Funduszy, z wyjątkiem państwa członkowskiego podczas wykonywania uprawnień władzy publicznej”.
Przesłanka „działania lub zaniechania podmiotu gospodarczego” zostanie zatem spełniona wówczas, gdy tak definiowany podmiot gospodarczy podejmie działanie niezgodne z przepisami prawa lub gdy wbrew obowiązkowi wynikającemu z prawa nie dokona określonej czynności.
Jednakże, spełnienie dwóch wyżej wymienionych przesłanek jest niewystarczające do ustalenia, że mamy do czynienia z nieprawidłowością. Obowiązek danej IP/IZ do podjęcia adekwatnych kroków prawnych w celu pomniejszenia wydatków poniesionych nieprawidłowo lub wszczęcia procedury w celu odzyskania przekazanego dofinansowania przyznanego w ramach umowy o dofinansowanie projektu, nie wynika więc z samego faktu naruszenia przez beneficjenta przepisów prawa, lecz z okoliczności, że takie działanie lub zaniechanie powoduje lub mogłoby spowodować szkodę w budżecie w drodze finansowania nieuzasadnionego wydatku.
Trzecia z przesłanek wskazuje więc na konieczność wystąpienia lub uprawdopodobnienia wystąpienia szkodliwego wpływu na budżet Unii poprzez obciążenie go nieuzasadnionym wydatkiem w związku z niezgodnym z prawem działaniem lub zaniechaniem podmiotu gospodarczego (beneficjenta). Powyższe oznacza, że o zaistnieniu nieprawidłowości decyduje nie tylko faktyczne wywarcie szkodliwego wpływu na budżet, ale nawet już potencjalna możliwość wywarcia takiego wpływu. Z praktycznego punktu widzenia spełnienie przesłanki „wywarcia lub potencjalnej możliwości wywarcia szkodliwego wpływu na budżet Unii poprzez obciążenie budżetu Unii nieuzasadnionym wydatkiem” – wzbudza najwięcej kontrowersji. Polski system prawny nie przewiduje, bowiem konstrukcji prawnej „potencjalnej szkody”. Tym samym, zgodzić się należy ze stanowiskiem judykatury, że dla realizacji skutku w postaci spowodowania szkody wystarczy tylko wykazanie, że określone nieprawidłowości, powstałe wskutek zachowania się beneficjenta, mogły jedynie (choć nie musiały) narazić ogólny budżet Unii Europejskiej na uszczerbek, co jest kategorią znaczeniowo szerszą od konstrukcji utraconych korzyści funkcjonującej w polskiej przestrzeni prawnej (art. 361 § 2 KC).
W utrwalonym orzecznictwie sądów administracyjnych podnosi się, że warunkiem podjęcia działań korygujących, w tym wydania decyzji o zwrocie środków jest wykazanie związku przyczynowego między stwierdzonym naruszeniem prawa, a rzeczywistą lub potencjalną szkodą w budżecie UE. Konieczne jest zatem przeprowadzenie takiej operacji myślowej, w której zaprezentowane zostanie logiczne następstwo zdarzeń zapoczątkowanych naruszeniem prawa, a zakończonych finansowaniem lub możliwością finansowania nieuzasadnionego wydatku z budżetu UE. Tylko w takiej sytuacji można mówić o nieprawidłowości.
Dodatkowo, unormowania Rozporządzenia ogólnego wskazują, że możliwym jest wyodrębnienie nieprawidłowości indywidualnej i systemowej. Odpowiedzialność za badanie nieprawidłowości spoczywa przede wszystkim na państwach członkowskich, a w rezultacie na odpowiedniej IP lub IZ. Tym samym, to organy administracji publicznej obarczone są ciężarem dowodu wykazania zaistnienia „nieprawidłowości” po stronie konkretnego beneficjenta.
Mając na uwadze powyższe możliwe jest zidentyfikowanie celów leżących u podstaw unijnej procedury zwrotu środków pochodzących z funduszy europejskich. Ma ona bowiem na celu wykluczenie z finansowania UE wydatków poniesionych z naruszeniem prawa. Z powyższej przytoczonej definicji legalnej „nieprawidłowości” wyraźnie wynika, że przepisy Rozporządzenia ogólnego utożsamiają cel zwrotu środków z legalnością wydatków pokrywanych z funduszy UE, a dalej z celem ochrony interesów finansowych UE. W orzecznictwie sądów unijnych zidentyfikowano również inny cel, któremu ma służyć nakładanie korekt finansowych. Jest nim realizacja szeroko rozumianych priorytetów unijnych. W ocenie TSUE, korekty finansowe zapewniają, by budżet Unii nie był obciążany kwotami, których poniesienie nie służy celom określonym w prawie Unii . Z powyższego wynika, że oprócz zapewniania legalności wydatków pokrywanych z budżetu UE, celami korekt finansowych nakładanych na państwa członkowskie przez Komisję są: ochrona interesów finansowych UE, osiąganie szeroko rozumianych celów unijnych oraz poprawa systemów zarządzania i kontroli stosowanych przez państwa członkowskie w toku wydatkowania funduszy UE.
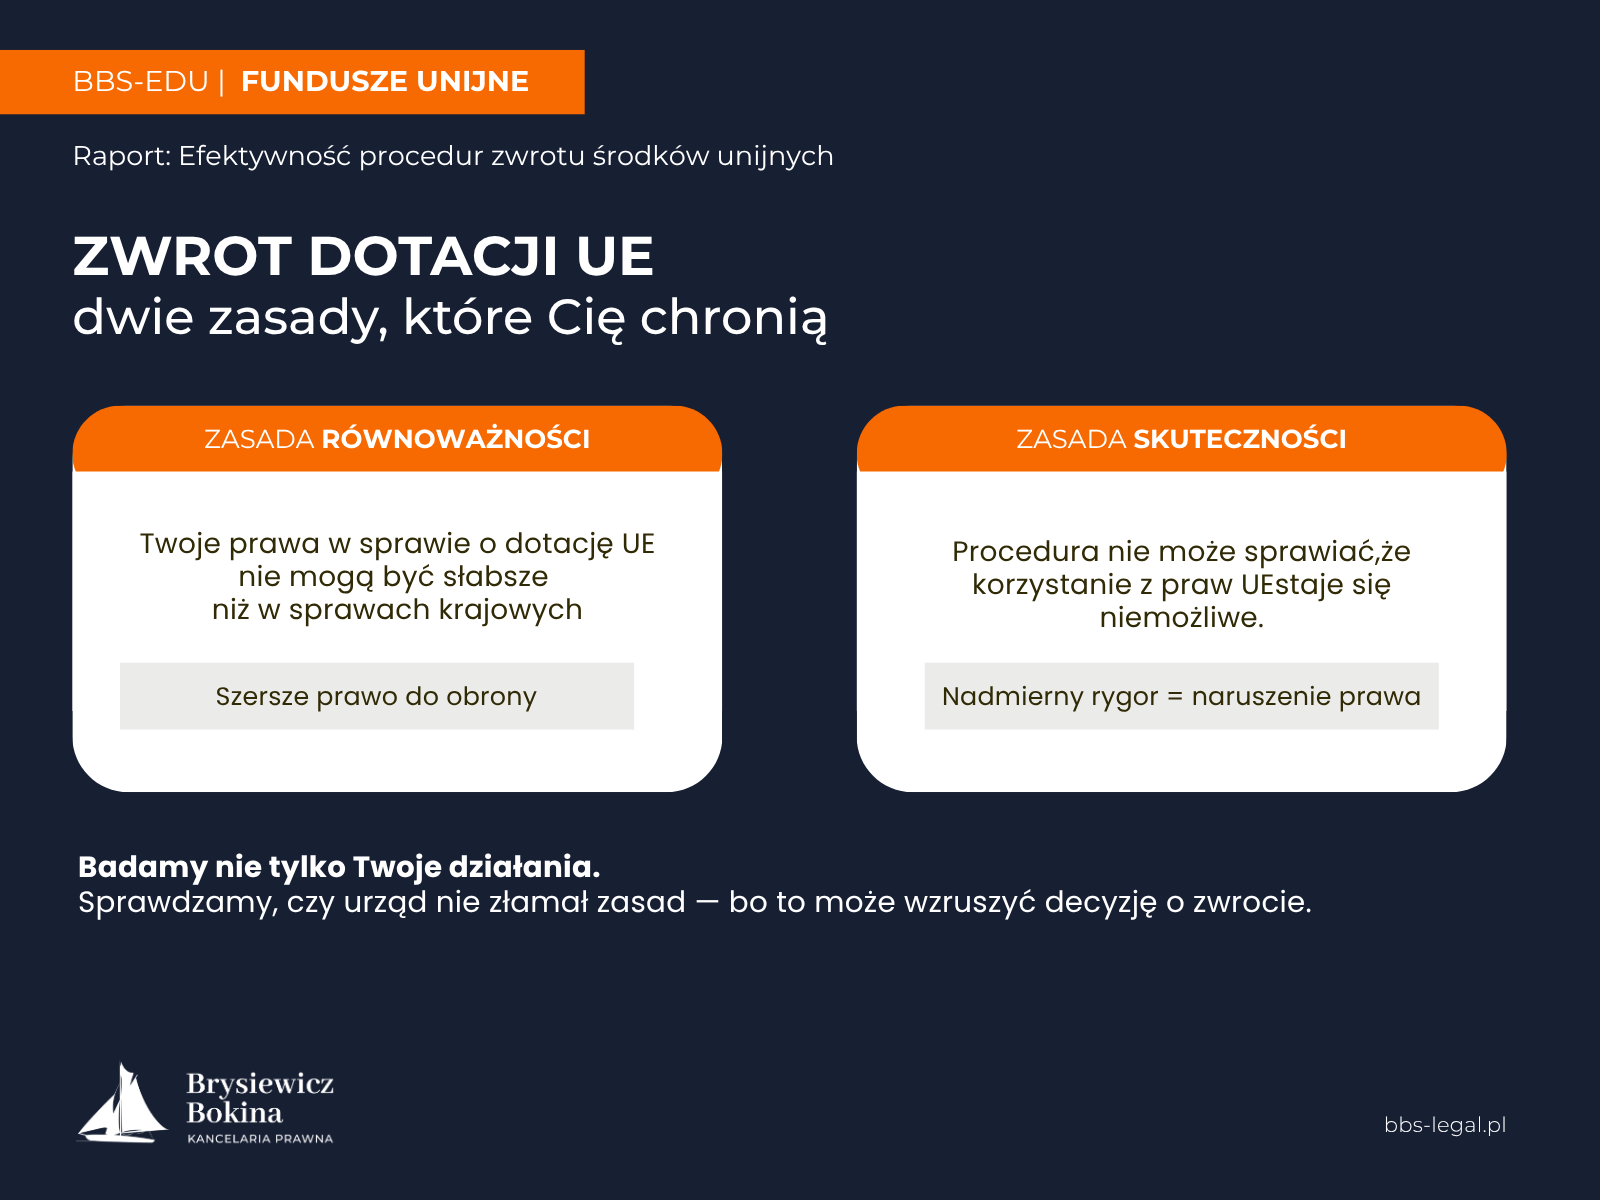
Należy jednocześnie zaznaczyć, że nasze dotychczasowe doświadczenie dotyczące wydatkowania środków z polityki spójności wskazuje, że dążenie do skutecznego zapobiegania nieprawidłowościom nie może przysłaniać celów tej polityki. Nadmierny rygoryzm narusza nie tylko ogólne zasady pewności prawnej, proporcjonalności, słuszności, dobrej wiary, ochrony uzasadnionych oczekiwań czy rachunku ekonomicznego, ale prowadzić może do zmarnotrawienia środków publicznych (również poprzez doprowadzenie do upadłości beneficjenta).
Zasady dotyczące wdrażania procedur zwrotu środków
Z przepisów unijnych wynika, że wybór stosowanych procedur w celu odzyskania funduszy unijnych pozostaje w zakresie autonomii proceduralnej państw członkowskich, z zastrzeżeniem wymogów ustalonych właśnie w prawie europejskim. Wymogi te, ustalone zostały m.in. w Rozporządzeniu nr 2988/95, a doprecyzowano je w orzecznictwie TSUE.
Na wstępie należy wyjaśnić, iż autonomia proceduralna państw członkowskich jest konstrukcją prawną wyprowadzoną przez TSUE, który przyjmuje, iż wyraża ona ogólną koncepcję kompetencji proceduralnej państw członkowskich. Zgodnie z nią państwa rozstrzygają sprawy oparte na prawie unijnym korzystając z procedury krajowej , przy poszanowaniu ustanowionych w tym względnie ograniczeń . Źródłem tychże ograniczeń są dwie zasady. Po pierwsze, określone wymogi proceduralne zawierane są w przepisach prawa unijnego (przykładem jest tutaj Rozporządzenie nr 2988/95), a po drugie z orzecznictwa Trybunału wynika, że państwa członkowskie prowadząc sprawy oparte na prawie wspólnotowym (unijnym), zobowiązane są do poszanowania zasady ekwiwalentności (asymilacji) i skuteczności (praktycznej możliwości), która nazywana jest formułą Rewe/Comet.
Powyższe ograniczenia autonomii proceduralnej potwierdzone zostały w wyroku Trybunału Konstytucyjnego , w którym wskazano, że w sytuacji, w której prawo unijne regulujące dany obszar nie przewidując jednocześnie zasad ochrony praw jednostek wynikających z prawa UE, właściwymi przepisami postępowania są przepisy prawa krajowego. Nie mogą one być jednak mniej korzystne dla zainteresowanych podmiotów niż uregulowania stosowane w podobnych sytuacjach w celu ochrony praw jednostek wynikających wyłącznie z prawa wewnętrznego państw członkowskich (zasada równoważności). Rolę zasady równoważności potwierdzają również sądy administracyjne w swoim orzecznictwie.
Tym samym, rozporządzenia unijne – w tym Rozporządzenie ogólne (art. 74 ust. 1) – zobowiązują Polskę do przyjmowania odpowiednich przepisów powszechnie obowiązujących, które zagwarantują właściwe funkcjonowanie systemów zarządzania i kontroli na potrzeby dystrybucji funduszy unijnych.
Autonomia proceduralna zagwarantowana jest państwom członkowskim w ramach stosowania środków administracyjnych i kar administracyjnych, jednakowoż jak już wspomniano ograniczona jest m.in. Rozporządzeniem nr 2988/95. Dlatego też procedury dotyczące stosowania środków administracyjnych oraz kar administracyjnych co do zasady podlegają prawu państw członkowskich z zastrzeżeniem prawa unijnego. Ustalone w ww. rozporządzeniu przepisy dotyczą również nakładania z mocą wsteczną kary łagodniejszej, reguł kolizyjnych stosowanych w przypadku zbiegu postępowania administracyjnego i postępowania karnego, prowadzonych w odniesieniu do nieprawidłowości oraz terminów przedawnień nieprawidłowości. Orzecznictwo TSUE wyjaśnia znaczenie przepisów Rozporządzenia nr 2988/95 oraz wskazuje, które z nich mogą być stosowane bezpośrednio w postępowaniach przed organami krajowymi, a które właściwości tej nie posiadają.
W konsekwencji granice przysługujące państwom członkowskim prowadzącym postępowania w sprawach dotyczących nieprawidłowego wydatkowania funduszy unijnych, z których odzyskują środki wydatkowane w wyniku nieprawidłowości na podstawie przepisów krajowych (w przypadku Polski będą to odpowiednie IP, IW oraz IZ), określone są wymogami ustanowionymi przez orzecznictwo TSUE oraz w odpowiednich przepisach prawa unijnego.
Zachęcamy do zapoznania się z całym Raportem: “Efektywność procedur zwrotu w środkach unijnych”
O autorach
 Zadaj pytanie autorowi
Kancelaria Brysiewicz, Bokina i Wspólnicy
Zainteresował Cię powyższy temat? Nasi prawnicy z przyjemnością odpowiedzą na pytania i zaproponują rozwiązania dopasowane do Twojej sytuacji.
Kontakt dla mediów

